贵金属投资回报率高么
来源于:本站
发布日期:2026-09-20
贵金属投资回报率高不高,答案通常不取决于金价本身,而取决于你拿它跟什么比、打算持有多久、以及用什么工具买。
很多人对贵金属的印象来自两个相反的片段:一段是新闻里"金价又创新高",另一段是长辈抽屉里那枚戴了二十年也没变现的金戒指。同样叫黄金,一个听起来像暴利,一个看起来像闲置,"贵金属回报率到底高不高"因此成了绕不开的问题。
但真正容易被忽略的不是涨跌,而是回报和风险的来源:贵金属本身不产生利息、不分红,价格全靠别人愿意出多少钱接手。这意味着它的收益高度依赖买入时点和持有长度,而它的成本——点差、加工费、保管费、杠杆利息——却在每一天都真实发生。
下面把这个问题拆成三件事:它到底是什么资产,回报由什么决定,以及用不同方式买,结果会差多少。
贵金属投资买到的究竟是什么
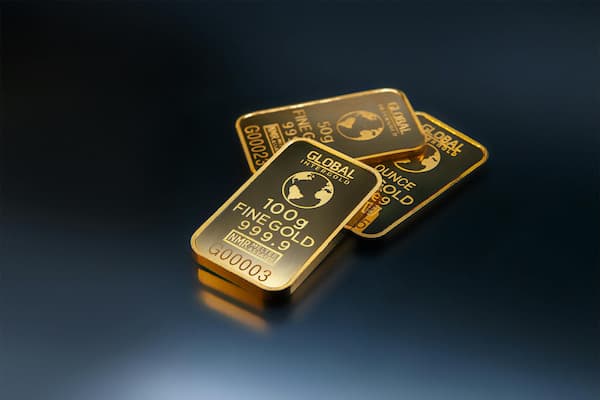
一句话说清:贵金属投资就是把现金换成黄金、白银、铂金等金属,靠它们价格上涨(少数品种还有出租收益)来获利,而不是靠它们持续产生现金流。
打个不太夸张的比方:它像买下一块位置不错、但不能出租、不能盖房、也不产生租金的地。你唯一的收益来源是将来有人愿意出更高的价钱把它买走,同时还要为"持有"这件事持续付费。
回报由什么决定
• 实际利率和美元的方向。黄金不生息,所以当存款、债券的实际收益变高,持有黄金的机会成本就变大,资金容易流出;反之,当实际利率下行、货币购买力被侵蚀时,贵金属往往更受青睐。这是长周期里最主要的一根线。
• 买入时的价格位置。同一个资产,在低位买入和在情绪最热时买入,十年后的年化回报可以差出一倍以上。贵金属尤其如此,因为它的估值没有盈利和分红可以参照,只有价格本身。
• 你选择的投资工具。实物金条、黄金ETF、银行账户金、带杠杆的延期交易,跟踪的是同一个金价,但成本结构和风险放大倍数完全不同。杠杆会把金价的正常波动放大成本金的剧烈变化。
两笔账,算完再下结论
第一笔:长期持有的年化。假设某投资者在2015年底以每盎司1060美元买入,到2024年底金价约2600美元,9年名义涨幅约145%。年化收益率大约是(2600÷1060)的1/9次方减1,即约10.5%。这个数字并不低,但它没扣成本:如果买的是实物,买入溢价约3%、卖出折价约2%,再加上每年约0.5%的保管或保险成本,9年累计成本接近10%,实际年化会降到9%左右。看起来仍然不错,但它是从2015年这个相对低位起步的。
第二笔:同样涨跌下不同工具的结果。假设金价下跌10%。持有10万元实物黄金,账面变成9万元,浮亏1万元;同样10万元如果放在10倍杠杆的品种上,下跌10%就意味着本金亏光,还可能被强制平仓。反过来,金价涨10%时,前者赚1万元,后者赚10万元。所以"贵金属回报率高不高"这句话,如果不问工具,是没有答案的。
几个经常被说错的判断
• "黄金长期一定涨,所以回报率很高。"长期上涨不等于任意起点都赚钱。1980年金价冲到每盎司850美元附近后一路下行,直到2007年前后才重新站上这个位置,中间接近27年没有名义收益,扣掉通胀后是实打实的亏损。
• "买金饰也是一种黄金投资。"金饰价格里含着设计和加工费用,通常比原料金价高出不少,回收时又按原料价甚至更低折算,一买一卖之间可能先亏掉一两成。它更适合当作消费,而不是回报率的计算对象。
• "贵金属抗通胀,所以持有就不会亏。"抗通胀是长期、以本币计价、且方向不保证的结论。在任意一段三到五年的持有期里,贵金属完全可能跑输通胀,甚至跑输银行存款。
• "白银比黄金便宜,所以涨起来更猛。"白银的波动确实更大,但波动大是双向的。2011年白银一度接近每盎司49美元,2015年底跌到14美元附近,跌幅超过七成;想从14美元回到49美元,需要上涨约250%。
买入前、持有中、卖出后该做什么
买入之前
• 先给这笔钱定位:它属于资产配置里对冲极端情况的那一小块,通常占总资产的一小部分即可,不要指望它替代股票和债券去承担增值任务。
• 再选工具并算清全部成本:想长期保值又怕保管麻烦,低费率的黄金ETF和银行账户金更省事;想要实物,就得接受溢价、保管和回收折价。原则上不碰看不懂的杠杆品种。
持有之中
• 分批买入,而不是一次性押注某个点位。把计划投入的金额分成若干份,按月或按季执行,能明显降低买在阶段高点的概率。
• 记录真实成本,包括买入价、手续费和每年的持有费用,别频繁买卖。频繁交易的代价是点差和手续费反复被扣,长期看会吃掉相当一部分收益。
卖出之后
• 每年或每半年检查一次比例,如果贵金属因为大涨而占比明显超标,就减回原定比例,把收益落袋一部分;反之则补足。
• 复盘这笔投资的真实年化收益率,把买卖价差、费用、税费都算进去,再和同期存款、债券、股票指数比较,判断它是否值得继续留在组合里。
风险提示
贵金属价格受实际利率、汇率、地缘局势和市场情绪共同影响,短期波动可能非常剧烈,且不产生利息和分红,长期持有还会持续产生保管或管理费用。历史涨幅不代表未来收益,任何以"必涨""稳赚"为卖点的宣传都值得警惕,带杠杆的产品可能让本金全部损失。请只用闲置资金参与,并根据自身风险承受能力决定配置比例。
常见问题
• 问:贵金属长期年化回报大概多少?
答:不同起点差异极大,长期大致接近通胀加一到两个百分点,属于保值型资产,不是高收益资产。
• 问:现在价格已经不低,还能买吗?
答:没人能预测短期点位。更现实的做法是控制比例、分批买入,把择时问题变成纪律问题。
• 问:实物金条和黄金ETF怎么选?
答:图省事、金额小、看重流动性,选低费率ETF;想实际持有、能接受保管和回收折价,再考虑金条。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。