投资贵金属的正确姿势
来源于:本站
发布日期:2026-10-19
金店里柜台挤满人,朋友圈有人晒金条,也有人劝你别碰。贵金属到底是压箱底的保值品,还是情绪的过山车?这篇文章用几个具体数字,把它的定价逻辑、真实成本和常见坑讲清楚。
困惑往往出现在同一个柜台前:同一天,有人告诉你黄金是避险资产,有人告诉你它刚跌了百分之几。两种说法都不算错,因为说话的人持有周期不同、买的品种不同、成本结构也不同。你听到的"金价",和你实际买卖的价格,中间还隔着工费、点差和回购折扣。
真正的风险不在于价格涨跌本身,而在于你不知道自己在为什么付钱。买一根金条付出的加工费,可能在金价原地不动的情况下就已经让你亏了三个点;用杠杆做贵金属,方向判断对了也可能被一波回调提前请出场。这些损耗不会写在行情图上,却会实打实地写在你的账户里。
下面要解决的问题很具体:贵金属投资的钱到底赚在哪里、成本藏在哪里、哪些说法其实经不起推敲,以及一个普通投资者从决定买到真正卖出,每一步该做什么。
你买的不是金属,是一个不生息的价格
贵金属投资,就是用现金换取一种本身不产生利息和分红的资产,靠未来别人愿意出更高的价格来获得回报。说得再直白一点:金条放在抽屉里,明年还是那根金条,它不会像存款那样生利息,也不会像股票那样分红。
可以把它类比成一件不出租的房子——你买下它,唯一指望的是将来有人以更高的价格接手。这个类比只用到一点:因为没有现金流,贵金属的价格几乎完全由"别人愿意付多少"决定,所以它的波动更多来自情绪和利率环境,而不是来自业绩增长。
金价由什么决定,钱又是怎么被吃掉的
理解贵金属,抓住下面几条机制就够了:
• 实际利率是核心变量。实际利率大致等于名义利率减去通胀。存款和债券能给出正的实际收益时,持有不生息的黄金就显得"亏";当实际利率接近零甚至为负,拿着现金反而缩水,资金才更愿意流向贵金属。
• 美元与它是跷跷板。国际金价以美元计价,美元走强时,用其他货币买金更贵,需求受压;美元走弱时相反。这也是为什么美联储的一举一动常常比金矿产量更影响金价。
• 避险需求是脉冲式的。地缘冲突、金融动荡会在短时间内推高价格,但这类行情来得快去得也快,追进去的人往往买在情绪最高点。
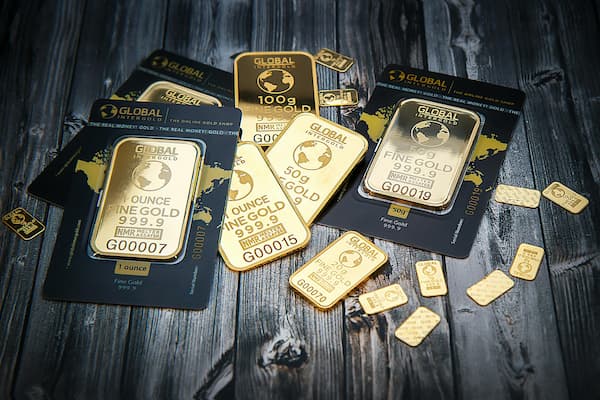
• 工具决定你的成本结构。实物金条有加工费和回购折价,黄金ETF有管理费和买卖价差,积存金按克买卖但点差固定,杠杆类产品则额外叠加了资金成本和强平风险。同样是看涨,选不同工具,最后到手的收益可能差出一两个百分点。
算两笔账:一笔关于费用,一笔关于杠杆
第一笔:表面涨了12.5%,实际只赚了11.5%。假设你在480元/克买入100克金条,支出48,000元,买入端的加工费按0.5%计,是240元,实际掏了48,240元。后来金价涨到540元/克,你卖出,账面是54,000元,但回购时每克有2元的点差或折价,扣掉200元,实收53,800元。
表面涨幅是(540−480)÷480=12.5%,但你的真实收益是(53,800−48,240)÷48,240≈11.5%。费用吃掉了大约1个百分点的收益,而且这部分损耗和金价涨跌毫无关系,从成交那一刻就已经发生了。如果持有的是加工费更高的金饰,这个差距还会更大。
第二笔:10倍杠杆下,跌10%就是全军覆没。假设你有本金5万元,用10倍杠杆持有50万元的贵金属头寸。金价下跌10%,头寸亏损5万元,正好等于你的全部本金,账户归零甚至可能被强制平仓。
同样一次10%的下跌,如果不用杠杆,5万元买入的持仓只亏5,000元,账户还剩45,000元,只要价格反弹11.1%就能回本。杠杆没有改变价格的方向,只是把容错空间压缩到了零——这也是为什么杠杆产品更适合把它当配角,而不是主仓。
四个流传很广的说法,值得再想一想
• "黄金永远抗通胀。"长期看它有这个属性,但不代表任何时点买入都成立。1980年前后国际金价一度接近850美元/盎司,到2000年前后跌到280美元附近,二十年缩水约三分之二,直到2008年之后才重新站上千元关口。买入时点选错,抗通胀的说法救不了你。
• "买金饰就是投资黄金。"金饰的价格里含着设计和加工费,每克可能比原料价高出几十元,而回收时只按原料价再打折计算。金价没动,你可能已经先亏了一截。它是消费品,不是投资品。
• "跌了就该越跌越买。"加仓的前提是搞清楚为什么跌。如果是实际利率快速上行、美元走强驱动的下跌,趋势往往还要延续;如果是短期情绪冲击,才谈得上机会。不加区分地摊平成本,只是在放大原来的判断。
• "白银和黄金差不多,随便买哪个。"白银的工业需求占比高得多,价格对经济周期更敏感,波动幅度通常比黄金大。把它当成"便宜的黄金",往往会先被波动教育一遍。
动手前、持仓中、离场后该怎么安排
动手之前:
• 先写清楚目的是什么——是三年以上不动的保值仓,还是几个月的波段。目的决定工具:前者适合实物或ETF,后者才考虑流动性更好的品种。仓位上也给自己划条线,把贵金属控制在总资产的一小部分,当作保险而不是主仓。
• 把总成本算一遍再下单:实物的加工费加回购折价,ETF的管理费加买卖价差,杠杆产品的资金成本。挑回购渠道清晰的商家,别等到要卖的时候才发现无人接盘。
持仓之中:
• 分批买入,别一次把子弹打光。可以按固定时间间隔,也可以按预设的价格区间,目的是避免把全部仓位押在某一天的行情上。
• 记下每一笔的成交价、费用和当时的回购价,算出自己的真实盈亏平衡点。知道自己要涨多少才回本,比盯着涨跌幅有用得多。
离场之后:
• 定期做再平衡。涨得多了,贵金属在总资产里的占比自然超标,减回目标比例,这本身就是一种纪律性的高抛。
• 复盘时把当初买入的理由和最终收益放在一起看:是理由兑现了,还是运气好?同时别忘记把全部费用摊进收益率里,那才是你真实的成绩单。
风险提示:贵金属价格受实际利率、美元走势、地缘政治和市場情绪共同影响,短期波动可能相当剧烈,历史上出现过长达数年的一边倒下跌。实物持有还要承担保管和变现成本,部分杠杆类产品在极端行情下可能亏损超过本金。文中所有数字均为便于说明的示例,不构成任何投资建议,决策前请结合自身资金状况和风险承受能力。
几个常被问到的问题
• 问:买金条还是买黄金ETF?想拿在手里、长期存放选金条,但要留意加工费和回购渠道;想低成本、随时买卖选ETF,注意管理费和价差。
• 问:贵金属占资产多少合适?没有统一标准,常见做法是一小部分仓位,前提是不动用应急资金,比例高低取决于你能承受多大波动。
• 问:现在价格高,还能买吗?没人能稳定预测短期高低点。更实际的做法是先定好比例、分批买入,而不是纠结"现在是不是顶"。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。