贵金属投资为什么很差
来源于:本站
发布日期:2026-10-21
很多人把贵金属当成"稳赚不赔"的避风港,但实际持有一段时间后会发现收益远不如预期。这篇文章讲清楚:贵金属投资为什么常常表现很差,以及普通人该怎么看待它。
身边常有这样的对话:朋友几年前买了点金条或者黄金基金,逢人就说这是"硬通货",不怕通胀。可几年过去,金价涨了一点,扣掉买入时的溢价和卖出时的手续费,账面上几乎没剩下什么。如果你追问细节,对方往往说不出自己到底赚了多少,只记得"反正是保值的"。
问题恰恰藏在这些说不清的地方。贵金属不生息、不派息,持有它的全部回报都来自价格差;而买入要付溢价,卖出要付价差,长期持有还有机会成本。当这些成本被忽略、只盯着"金价涨了"这一条时,投资结果的真实面貌就被掩盖了。
下面把贵金属投资拆开来看:它到底是什么、收益从哪来、钱被谁赚走了、哪些想当然的说法站不住脚,以及如果确实要配一点,应该怎么做。
先把贵金属投资这件事说清楚
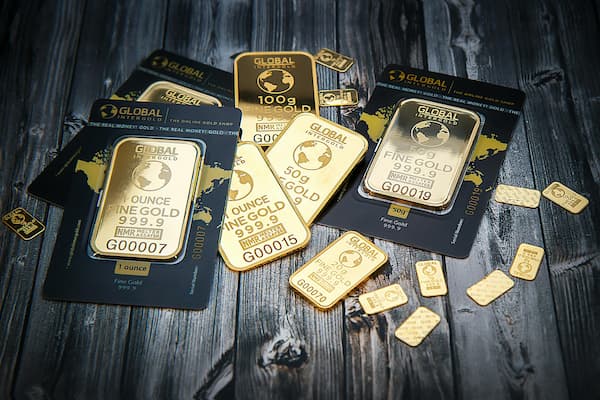
贵金属投资,是指买入黄金、白银、铂金等金属本身或其价格挂钩的金融产品(如黄金ETF、纸黄金、期货合约),通过价格涨跌获利的投资行为。它不产生现金流,收益完全依赖"有人愿意以更高价格接手"。
一个不算过分的类比:它像一件限量发行的收藏品——没有租金、没有分红,价值全靠市场当下的共识;共识升温时价格上扬,共识冷却时无人问津,而你还要为保管和转手付出成本。类比到此为止,因为贵金属毕竟有工业与储备需求托底,不像纯粹的收藏品那样依赖单一偏好。
收益到底从哪里来,又被谁拿走了
理解贵金属投资为什么"体验差",关键是看清它的收益结构和成本结构。
• 唯一收益来源是价差。股票有分红、债券有利息、房产有租金,而一块金条放在保险柜里一年后还是一块金条,重量不变、数量不变。因此你的全部回报等于卖出价减买入价,再减掉所有摩擦成本。没有第二条腿支撑,价格横盘就等于亏损。
• 买入即承担溢价,卖出即承担折价。实物贵金属的零售价通常高于国际基准价,回购价又低于基准价,这一进一出构成隐形成本;账户类产品则体现为买卖点差与管理费。这些成本在买入那一刻就已锁定,与后续涨跌无关。
• 价格由宏观变量驱动,个人几乎无法预测。实际利率、美元强弱、央行购金节奏、避险情绪、ETF资金流向共同决定金价,这些变量之间的关系还会随时间改变。普通投资者拿到的信息往往是滞后的,容易在情绪最热时买入。
• 持有存在机会成本。同样的资金放在生息资产上会持续产生现金流,而贵金属不会。若金价年涨幅低于无风险利率,你实际上是在"跑输什么都不做"。
两个算得清的数字例子
例子一:实物金条的完整账。假设国际金价为每克500元。某银行实物金条零售价为每克515元(含加工与渠道溢价),回购价为每克490元(含检验与折价)。你买入100克,支出51500元。一年后国际金价上涨6%至每克530元,你按回购价卖出,得到49000元——等等,这里的回购价应按新基准折算:若回购折价仍为2%,则回购价约为每克519.4元,卖出得51940元。账面收益440元,收益率约0.85%。而同期金价涨了6%,差额5个百分点以上全部消失在买卖价差里。若这一年通胀为2%,实际购买力是下降的。
例子二:杠杆产品的反噬。假设你用10万元本金,以10倍杠杆买入黄金期货合约,对应名义头寸100万元。当金价下跌3%时,名义亏损3万元,占本金的30%;此时若触及追加保证金线而你又无法补足,就会被强制平仓,亏损被"固化"。即便此后金价反弹回去,你的本金也已经不在场内。价格只波动了3%,你的账户却承受了30%的打击,这就是杠杆放大波动方向的同时也放大了错误的代价。
几个流传很广的说法,其实站不住脚
• "黄金能对冲通胀,所以必须长期持有。"黄金对极端通胀和货币信用危机确有反应,但在温和通胀的常规年份,它的长期实际回报并不稳定,且波动不小。把"危机保险"当成"日常增值工具",是用错了场景。
• "金价只涨不跌,跌了就是买点。"黄金历史上经历过长达十余年的横盘与深度回撤。价格下跌可能只是开始,"跌了就是便宜"缺少估值锚——贵金属没有市盈率、没有现金流折现,你无法判断它"应该值多少"。
• "买金饰既是消费又是投资,一举两得。"金饰的零售加价通常显著高于投资金条,还包含设计与品牌费用,回购时又要打折,佩戴磨损还会进一步降低成色认定。它是消费,投资属性很弱。
• "配置比例越高越安全。"贵金属不产生现金流,比例过高会拖累整体组合的增长能力,并在需要用钱时被迫在不利价位变现。
如果确实要配,分三个阶段做
之前:
• 先明确目的:是作为极端风险下的小比例保险,还是想赚价差。前者可长期小额持有,后者属于择时交易,胜率低,需严格限制仓位。
• 算清全部成本:把买卖点差、管理费、保管费、回购折价折算成年化数字,与生息资产的预期回报对比,再决定是否值得。
之中:
• 控制比例,把它当作组合中的配角而非主力;避免使用杠杆,杠杆会让正常波动变成不可承受的损失。
• 选择成本透明、流动性好的持有形式,优先考虑费率低的账户类产品,实物持有则要提前确认回购渠道是否畅通。
之后:
• 定期复盘实际收益,用"卖出所得减买入支出"的真实数字衡量,而不是用行情软件上的金价涨幅自我安慰。
• 设定再平衡与退出规则,价格大幅偏离原定比例时机械调整,避免在情绪高点追加、低点恐慌卖出。
风险提示:贵金属价格受宏观经济、货币政策、地缘事件和市场情绪多重影响,波动可能超出预期,历史走势不代表未来表现。实物贵金属存在保管与变现风险,杠杆类产品可能导致本金全部损失。本文仅为知识性说明,不构成任何投资建议,决策前请结合自身风险承受能力,必要时咨询持牌专业人士。
常见问题
问:黄金不是避险资产吗,怎么也会大跌?
避险需求只在特定事件中短期推高价格。当流动性紧张时,投资者反而会卖出黄金换取现金,此时它同样下跌。
问:买黄金ETF比买金条更好吗?
多数情况下成本更低、变现更方便,但没有实物交割。若你的目的是极端情形下的实物保障,两者不能互相替代。
问:定投黄金能不能摊平风险?
定投能平滑买入成本,但改变不了它不产生现金流的事实。它降低的是择时风险,不是收益天花板。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。